๐•๐ˆ๐ƒ๐„๐Ž ๐‚๐‹๐€๐’๐„๐’ & ๐Œ๐€๐“๐„๐‘๐ˆ๐€๐‹๐„๐’ย  3๏ธโƒฃ ๐‡๐’ย  ย  ย ๐‘๐„๐‚๐“๐ˆ๐…๐ˆ๐‚๐€๐“๐ˆ๐•๐€๐’ ๐ƒ๐„ ๐ˆ๐‘๐-๐’๐ย 

Publicado por: Rocio Rodriguez

๏„ณ

10/04/2026

๏ผ
๏‚†

๐•๐ˆ๐ƒ๐„๐Ž ๐‚๐‹๐€๐’๐„๐’ & ๐Œ๐€๐“๐„๐‘๐ˆ๐€๐‹๐„๐’ย  3๏ธโƒฃ ๐‡๐’ย  ย 

ย ๐‘๐„๐‚๐“๐ˆ๐…๐ˆ๐‚๐€๐“๐ˆ๐•๐€๐’ ๐ƒ๐„ ๐ˆ๐‘๐-๐’๐ย 

1. Marco General del IRP Servicios Personales.

  1. Tipos de Correcciรณn de Declaraciones.
  • Rectificaciรณn vs. Complementaria (Contexto y Uso):

ย ย ย ย โ—ฆ Declaraciรณn Rectificativa (que disminuye el tributo)

ย ย ย ย โ—ฆ Declaraciรณn Complementaria (que aumenta el tributo

  1. Procedimiento Electrรณnico y Formalidades.
  2. Requisitos de Presentaciรณn.
  • Medio รšnico: La presentaciรณn de las declaraciones juradas rectificativas.ย 
  • Documentaciรณn de Respaldo: Formulario Nยบ 145 y planilla electrรณnica de cรกlculo.
  1. Proceso de Correcciรณn.
  2. Comunicaciones y Notificaciones.
  3. Plazos Generales y Prescripciรณn.
  4. Requisitos de Auditorรญa Externa.

ย ย ๐Ÿ’ฐ๐‘ฐ๐’๐’—๐’†๐’“๐’”๐’Š๐’ฬ๐’:

ย โ–ชPlataforma Web G 150.000

ย โ–ชEn pendrive G 180.000

๐ŸŽฅย  ๐‘ช๐’๐’‚๐’”๐’†๐’” ๐‘ฎ๐’“๐’‚๐’ƒ๐’‚๐’…๐’‚๐’” ๐’‘๐’‚๐’“๐’‚ ๐’—๐’†๐’“๐’๐’‚๐’” ๐’„๐’–๐’‚๐’๐’…๐’ ๐’’๐’–๐’Š๐’†๐’“๐’‚๐’” ๐’„๐’๐’ ๐’‚๐’„๐’„๐’†๐’”๐’ ๐‘ฝ๐’Š๐’•๐’‚๐’๐’Š๐’„๐’Š๐’.

Entradas relacionadas

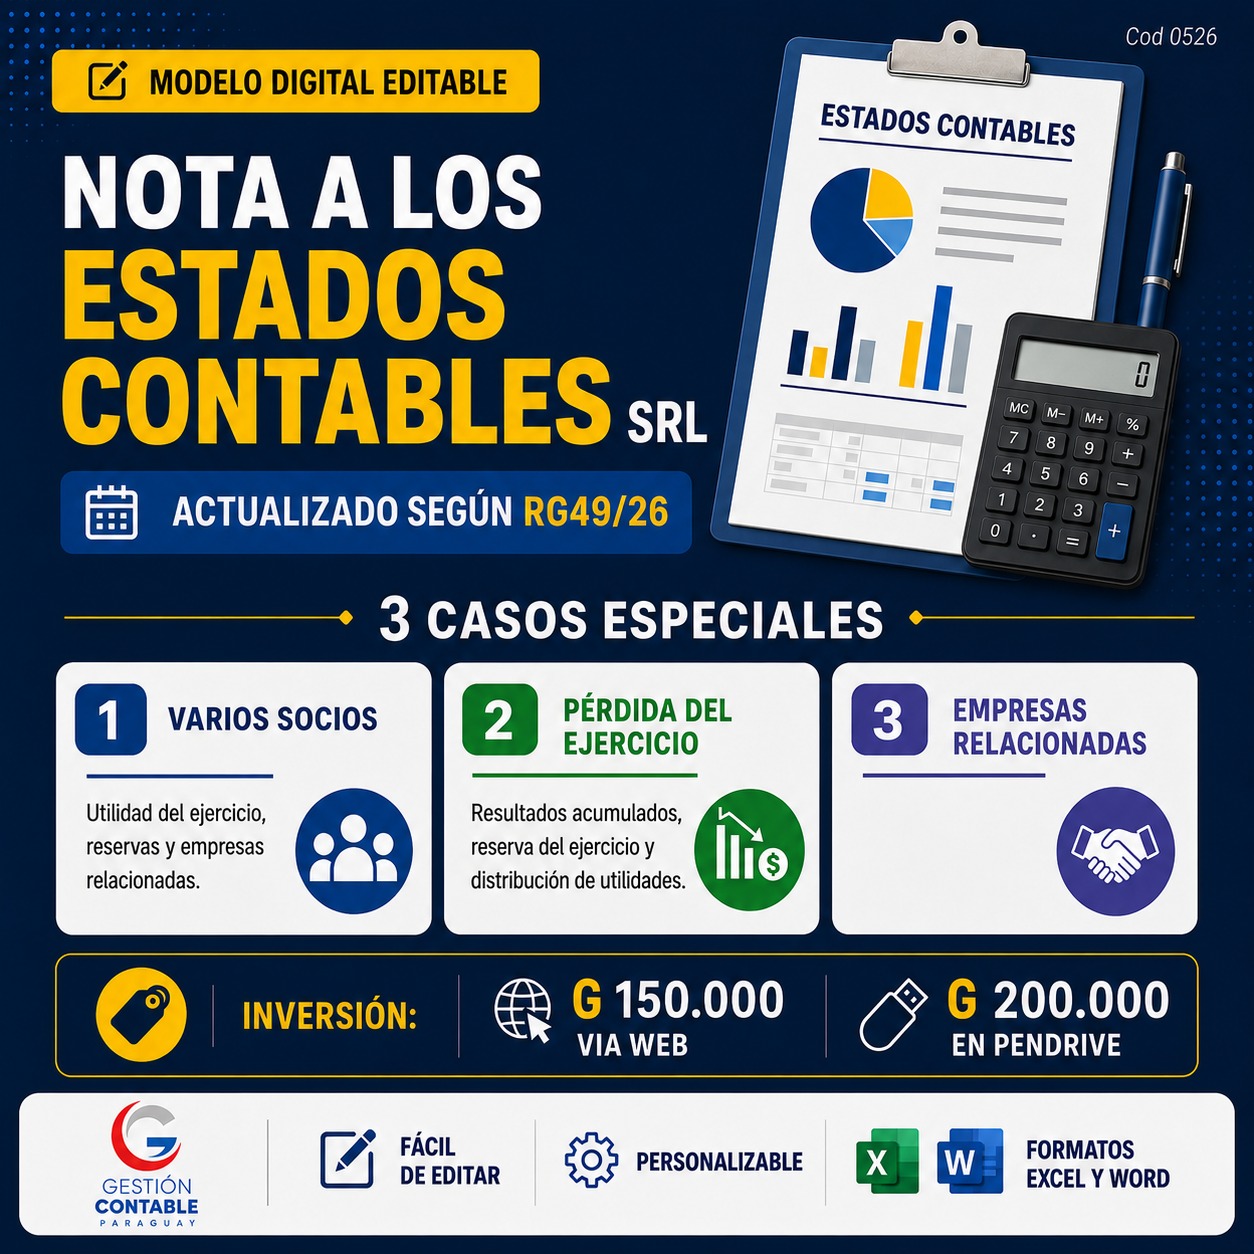
๐— ๐—ข๐——๐—˜๐—Ÿ๐—ข ๐——๐—œ๐—š๐—œ๐—ง๐—”๐—Ÿ ๐—˜๐——๐—œ๐—ง๐—”๐—•๐—Ÿ๐—˜ ๐—ฃ๐—”๐—ฅ๐—” ๐—ก๐—ข๐—ง๐—”๐—ฆ ๐—” ๐—Ÿ๐—ข๐—ฆ ๐—˜๐—ฆ๐—ง๐—”๐——๐—ข๐—ฆ ๐—–๐—ข๐—ก๐—ง๐—”๐—•๐—Ÿ๐—˜๐—ฆ ๐—ฆ๐—ฅ๐—Ÿ

๐— ๐—ข๐——๐—˜๐—Ÿ๐—ข ๐——๐—œ๐—š๐—œ๐—ง๐—”๐—Ÿ ๐—˜๐——๐—œ๐—ง๐—”๐—•๐—Ÿ๐—˜ ๐—ฃ๐—”๐—ฅ๐—” ๐—ก๐—ข๐—ง๐—”๐—ฆ ๐—” ๐—Ÿ๐—ข๐—ฆ ๐—˜๐—ฆ๐—ง๐—”๐——๐—ข๐—ฆ ๐—–๐—ข๐—ก๐—ง๐—”๐—•๐—Ÿ๐—˜๐—ฆ ๐—ฆ๐—ฅ๐—Ÿ

๐— ๐—ข๐——๐—˜๐—Ÿ๐—ข ๐——๐—œ๐—š๐—œ๐—ง๐—”๐—Ÿ ๐—˜๐——๐—œ๐—ง๐—”๐—•๐—Ÿ๐—˜ ๐—ฃ๐—”๐—ฅ๐—” ๐—ก๐—ข๐—ง๐—”๐—ฆ ๐—” ๐—Ÿ๐—ข๐—ฆ ๐—˜๐—ฆ๐—ง๐—”๐——๐—ข๐—ฆ ๐—–๐—ข๐—ก๐—ง๐—”๐—•๐—Ÿ๐—˜๐—ฆ ๐—ฆ๐—ฅ๐—Ÿ Actualizado segรบn la RG 49/26,...

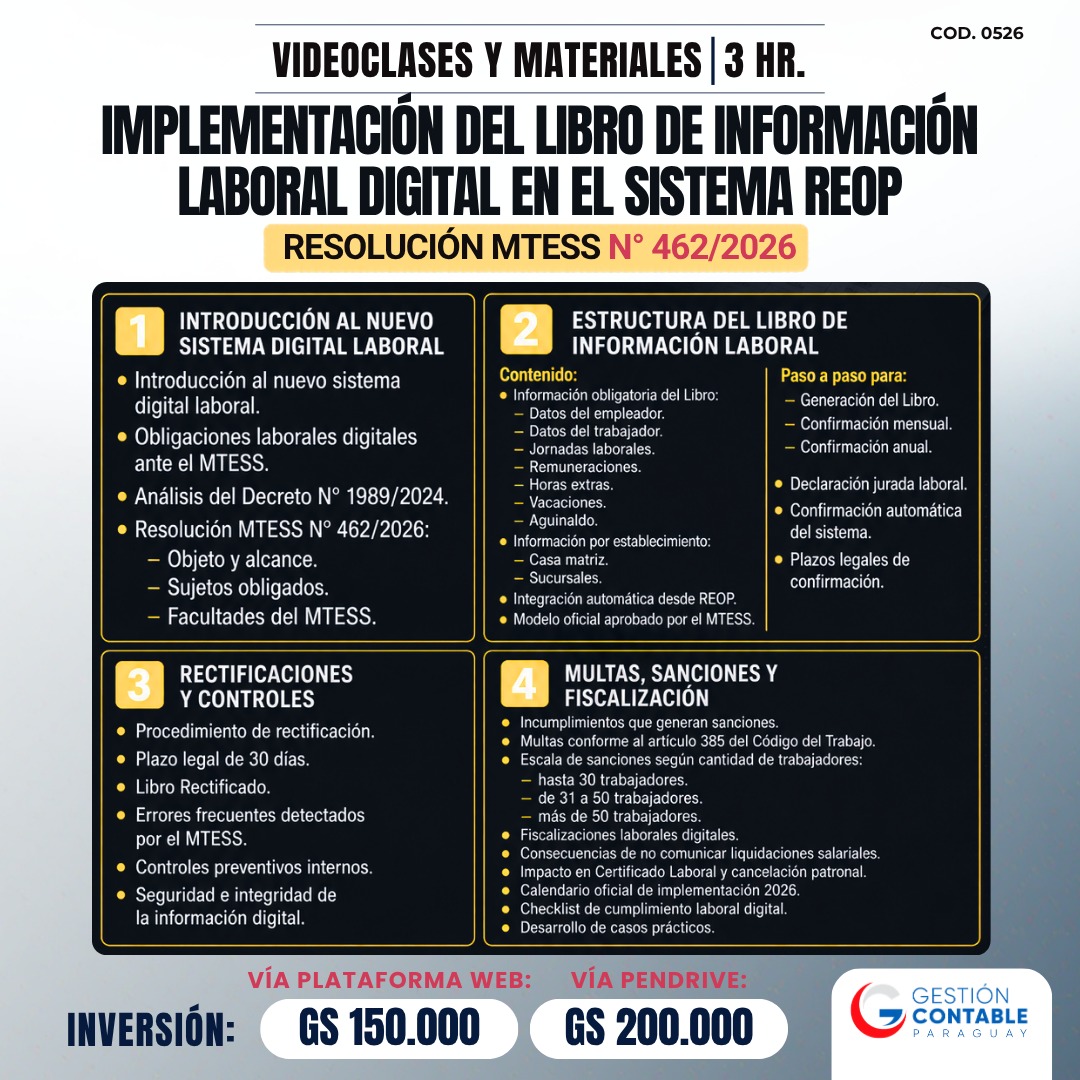
๐—œ๐— ๐—ฃ๐—Ÿ๐—˜๐— ๐—˜๐—ก๐—ง๐—”๐—–๐—œ๐—ขฬ๐—ก ๐——๐—˜๐—Ÿ ๐—Ÿ๐—œ๐—•๐—ฅ๐—ข ๐——๐—˜ ๐—œ๐—ก๐—™๐—ข๐—ฅ๐— ๐—”๐—–๐—œ๐—ขฬ๐—ก ๐—Ÿ๐—”๐—•๐—ข๐—ฅ๐—”๐—Ÿ ๐——๐—œ๐—š๐—œ๐—ง๐—”๐—Ÿ ๐—˜๐—ก ๐—˜๐—Ÿ ๐—ฆ๐—œ๐—ฆ๐—ง๐—˜๐— ๐—” ๐—ฅ๐—˜๐—ข๐—ฃ 3๏ธโƒฃ ๐‡๐’ ๐ƒ๐„ ๐•๐ˆ๐ƒ๐„๐Ž ๐‚๐‹๐€๐’๐„๐’ & ๐Œ๐€๐“๐„๐‘๐ˆ๐€๐‹๐„๐’

๐—œ๐— ๐—ฃ๐—Ÿ๐—˜๐— ๐—˜๐—ก๐—ง๐—”๐—–๐—œ๐—ขฬ๐—ก ๐——๐—˜๐—Ÿ ๐—Ÿ๐—œ๐—•๐—ฅ๐—ข ๐——๐—˜ ๐—œ๐—ก๐—™๐—ข๐—ฅ๐— ๐—”๐—–๐—œ๐—ขฬ๐—ก ๐—Ÿ๐—”๐—•๐—ข๐—ฅ๐—”๐—Ÿ ๐——๐—œ๐—š๐—œ๐—ง๐—”๐—Ÿ ๐—˜๐—ก ๐—˜๐—Ÿ ๐—ฆ๐—œ๐—ฆ๐—ง๐—˜๐— ๐—” ๐—ฅ๐—˜๐—ข๐—ฃ 3๏ธโƒฃ ๐‡๐’ ๐ƒ๐„ ๐•๐ˆ๐ƒ๐„๐Ž ๐‚๐‹๐€๐’๐„๐’ & ๐Œ๐€๐“๐„๐‘๐ˆ๐€๐‹๐„๐’

โ€ข Introducciรณn al nuevo sistema digital laboral. โ€ข Obligaciones laborales digitales ante el MTESS....

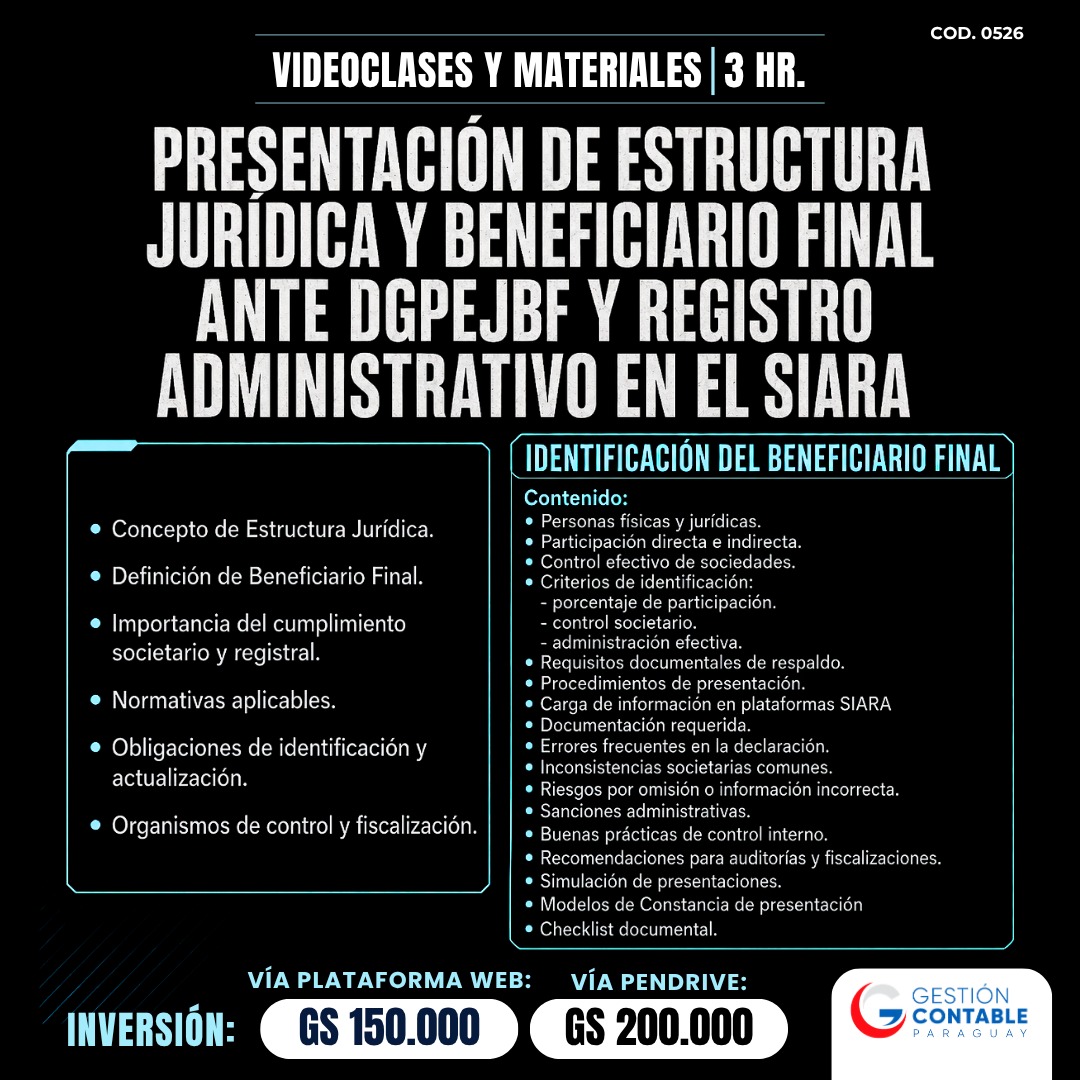
๐—ฃ๐—ฅ๐—˜๐—ฆ๐—˜๐—ก๐—ง๐—”๐—–๐—œ๐—ขฬ๐—ก ๐——๐—˜ ๐—˜๐—ฆ๐—ง๐—ฅ๐—จ๐—–๐—ง๐—จ๐—ฅ๐—” ๐—๐—จ๐—ฅ๐—œฬ๐——๐—œ๐—–๐—” ๐—ฌ ๐—•๐—˜๐—ก๐—˜๐—™๐—œ๐—–๐—œ๐—”๐—ฅ๐—œ๐—ข ๐—™๐—œ๐—ก๐—”๐—Ÿ ๐—”๐—ก๐—ง๐—˜ ๐——๐—š๐—ฃ๐—˜๐—๐—•๐—™ ๐—ฌ ๐—ฆ๐—œ๐—”๐—ฅ๐—” 3๏ธโƒฃ ๐‡๐’ ๐ƒ๐„ ๐•๐ˆ๐ƒ๐„๐Ž ๐‚๐‹๐€๐’๐„๐’ & ๐Œ๐€๐“๐„๐‘๐ˆ๐€๐‹๐„๐’

๐—ฃ๐—ฅ๐—˜๐—ฆ๐—˜๐—ก๐—ง๐—”๐—–๐—œ๐—ขฬ๐—ก ๐——๐—˜ ๐—˜๐—ฆ๐—ง๐—ฅ๐—จ๐—–๐—ง๐—จ๐—ฅ๐—” ๐—๐—จ๐—ฅ๐—œฬ๐——๐—œ๐—–๐—” ๐—ฌ ๐—•๐—˜๐—ก๐—˜๐—™๐—œ๐—–๐—œ๐—”๐—ฅ๐—œ๐—ข ๐—™๐—œ๐—ก๐—”๐—Ÿ ๐—”๐—ก๐—ง๐—˜ ๐——๐—š๐—ฃ๐—˜๐—๐—•๐—™ ๐—ฌ ๐—ฆ๐—œ๐—”๐—ฅ๐—” 3๏ธโƒฃ ๐‡๐’ ๐ƒ๐„ ๐•๐ˆ๐ƒ๐„๐Ž ๐‚๐‹๐€๐’๐„๐’ & ๐Œ๐€๐“๐„๐‘๐ˆ๐€๐‹๐„๐’

โ€ข Concepto de Estructura Jurรญdica. โ€ข Definiciรณn de Beneficiario Final. โ€ข Importancia del...

0 comentarios