Acerca de este curso
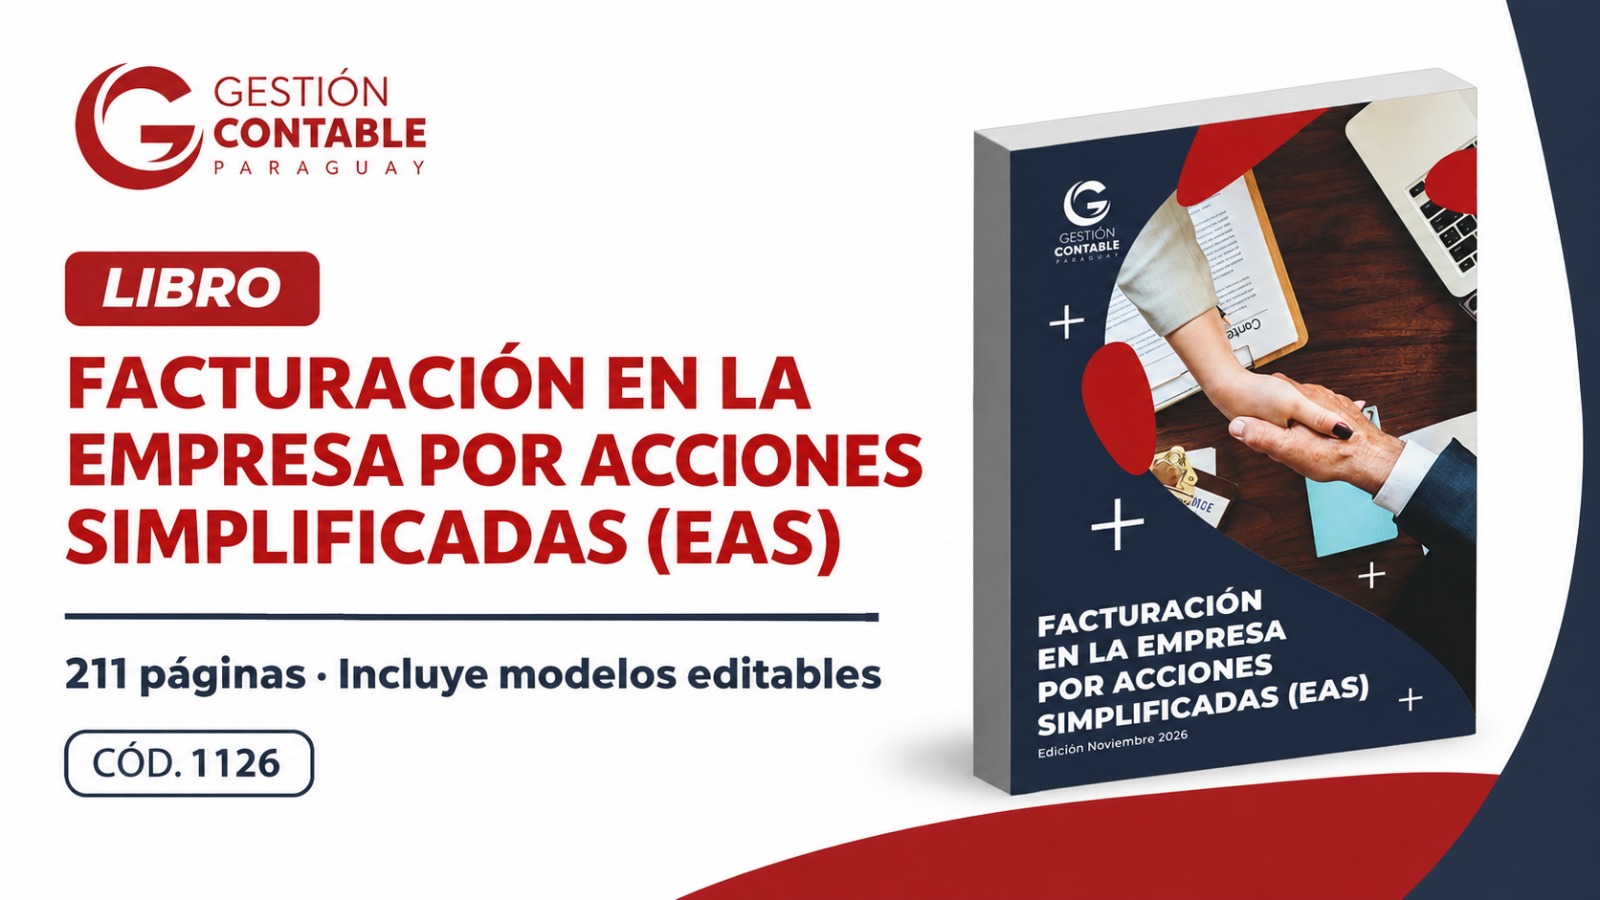
𝐋𝐢𝐛𝐫𝐨 𝐝𝐞 𝐅𝐚𝐜𝐭𝐮𝐫𝐚𝐜𝐢𝐨́𝐧 𝐞𝐧 𝐥𝐚 𝐄𝐦𝐩𝐫𝐞𝐬𝐚 𝐩𝐨𝐫 𝐀𝐜𝐜𝐢𝐨𝐧𝐞𝐬 𝐒𝐢𝐦𝐩𝐥𝐢𝐟𝐢𝐜𝐚𝐝𝐚𝐬 (𝐄𝐀𝐒)
𝑻𝒐𝒅𝒂𝒔 𝒍𝒂𝒔 𝒇𝒐𝒓𝒎𝒂𝒔 𝒅𝒆 𝒇𝒂𝒄𝒕𝒖𝒓𝒂𝒓 𝒅𝒆 𝒍𝒂 𝑬𝑨𝑺, 𝒔𝒖𝒔 𝒂𝒄𝒄𝒊𝒐𝒏𝒊𝒔𝒕𝒂𝒔 𝒚 𝒂𝒅𝒎𝒊𝒏𝒊𝒔𝒕𝒓𝒂𝒅𝒐𝒓𝒆𝒔, 𝒄𝒐𝒏 𝒂𝒔𝒊𝒆𝒏𝒕𝒐 𝒄𝒐𝒏𝒕𝒂𝒃𝒍𝒆 𝒆𝒏 𝒄𝒂𝒅𝒂 𝒄𝒂𝒔𝒐.· 𝑬𝒅𝒊𝒄𝒊𝒐́𝒏 2026
𝐏𝐚𝐫𝐭𝐞 𝐈 – 𝐋𝐚 𝐄𝐀𝐒 𝐲 𝐬𝐮𝐬 𝐢𝐦𝐩𝐮𝐞𝐬𝐭𝐨𝐬 𝐝𝐞𝐬𝐝𝐞 𝐞𝐥 𝐩𝐫𝐢𝐦𝐞𝐫 𝐝𝐢́𝐚
• Qué es la EAS, unipersonal o societaria, y desde cuándo responde solo con su aporte.
• Cuándo nace cada obligación: IVA, IRE, IDU e INR.
• IRE General o IRE SIMPLE: cuál conviene y por qué la EAS sí paga IDU al distribuir.
• Facturación electrónica obligatoria para la EAS nueva: timbrado, SIFEN y KuDE.
• Matriz de comprobantes: factura, autofactura, notas de crédito y débito, remisión y retención.
• EAS, SRL, SA o empresa unipersonal: comparativo societario, tributario y contable.
𝐏𝐚𝐫𝐭𝐞 𝐈𝐈 – 𝐂𝐨𝐧𝐬𝐭𝐢𝐭𝐮𝐜𝐢𝐨́𝐧, 𝐜𝐚𝐩𝐢𝐭𝐚𝐥 𝐲 𝐚𝐜𝐜𝐢𝐨𝐧𝐢𝐬𝐭𝐚𝐬
• Integración del capital en efectivo y cuándo es obligatorio el depósito del 20 % en el BNF.
• Aportes en especie: vehículos, mercaderías e inmuebles, exonerados del IVA.
• Accionistas personas jurídicas y del exterior, y beneficiario final.
• Gastos de constitución de la EAS «en formación».
• Aumentos, capitalizaciones, rescates de capital y préstamos con accionistas.
𝐏𝐚𝐫𝐭𝐞 𝐈𝐈𝐈 – 𝐓𝐨𝐝𝐚𝐬 𝐥𝐚𝐬 𝐟𝐨𝐫𝐦𝐚𝐬 𝐝𝐞 𝐟𝐚𝐜𝐭𝐮𝐫𝐚𝐫 𝐯𝐞𝐧𝐭𝐚𝐬 𝐞 𝐢𝐧𝐠𝐫𝐞𝐬𝐨𝐬 (𝟏𝟕 𝐜𝐚𝐬𝐨𝐬)
• Contado, crédito y cuotas; facturas con IVA 10 %, 5 % y exentas.
• Notas de crédito y débito, ventas en dólares y diferencia de cambio.
• Exportaciones, comercio electrónico y cobros con tarjeta o QR.
• Ventas al Estado y a agentes de retención (incluye la Ley de Presupuesto 2026).
• Anticipos de clientes, comisiones, venta de activos, alquileres y retiros del accionista.
• Cancelación, inutilización y contingencia en el SIFEN; nota de remisión.
𝐏𝐚𝐫𝐭𝐞 𝐈𝐕 – 𝐀𝐜𝐜𝐢𝐨𝐧𝐢𝐬𝐭𝐚𝐬, 𝐚𝐝𝐦𝐢𝐧𝐢𝐬𝐭𝐫𝐚𝐝𝐨𝐫𝐞𝐬 𝐲 𝐩𝐞𝐫𝐬𝐨𝐧𝐚𝐥
• El accionista como empleado, el IPS y el umbral del IRP.
• Honorarios de accionistas y directores: el tope del 1 % que casi nadie aplica.
• Partes relacionadas y retiros que la ley presume como dividendos.
• Dividendos al 8 %, al 15 % y con IDU crédito; la EAS en SIMPLE también paga IDU.
• Aguinaldo, vacaciones, preaviso e indemnización.
𝐏𝐚𝐫𝐭𝐞 𝐕 – 𝐋𝐢𝐪𝐮𝐢𝐝𝐚𝐜𝐢𝐨𝐧𝐞𝐬 𝐲 𝐜𝐚𝐬𝐨𝐬 𝐢𝐧𝐭𝐞𝐠𝐫𝐚𝐝𝐨𝐫𝐞𝐬
• Liquidación mensual del IVA con saldo técnico y retenciones.
• IRE General y SIMPLE, conciliación contable-fiscal y anticipos sobre el promedio de tres ejercicios.
• Dos ejercicios completos, de la constitución al balance.
• Retenciones de IVA e INR por servicios del exterior.
• Cambio del IRE SIMPLE al Régimen General.
• Disolución, liquidación y cancelación del RUC con la norma vigente.
Contenido del curso
LIBRO DE FACTURACION EN LA EMPRESA POR ACCIONES SIMPLIFICADAS (EAS)
-
DESCARGAR